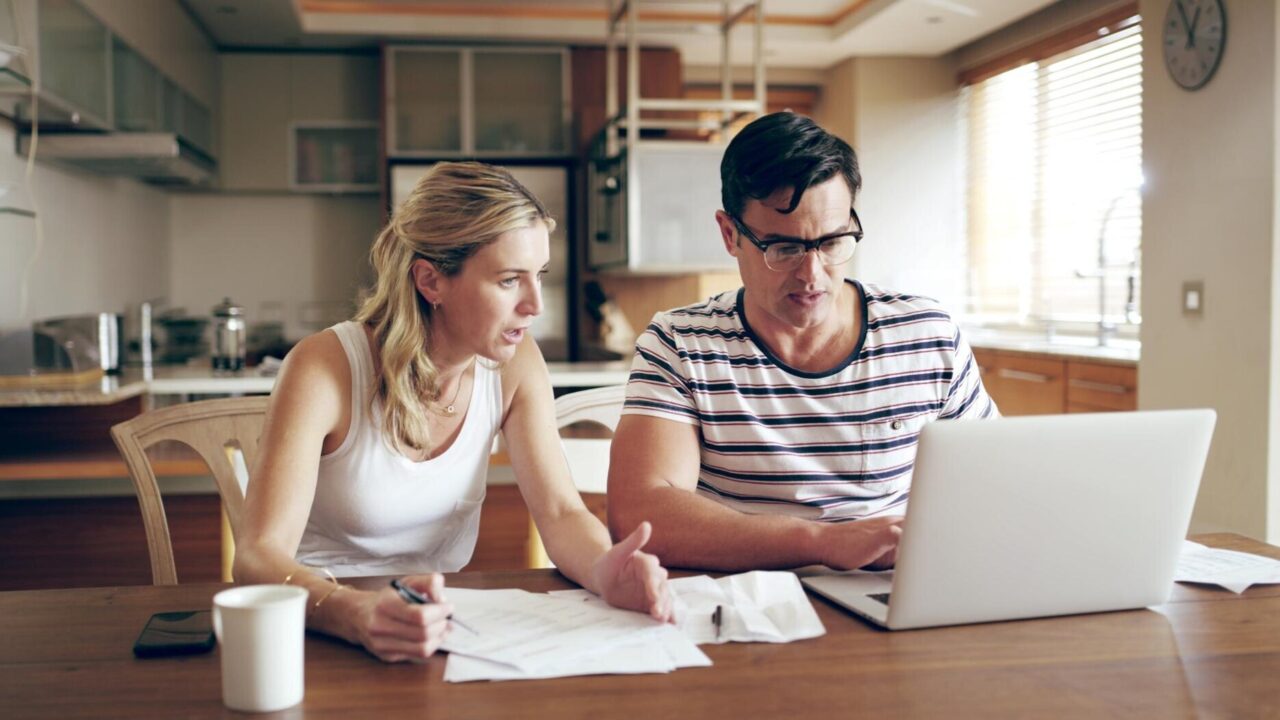

Rata lunară pare suportabilă la semnarea creditului, dar poate arăta altfel după câțiva ani. La un împrumut cu dobândă fixă știi cât plătești într-o perioadă stabilită; la unul cu dobândă variabilă, rata se poate modifica odată cu indicele de referință. Înainte să alegi, compară nu doar oferta de azi, ci și cât spațiu ai în buget dacă lucrurile se schimbă.
Ce înseamnă, concret, dobândă fixă sau variabilă
La dobânda fixă, procentul rămâne neschimbat pe durata prevăzută în contract. Unele oferte fixează dobânda pentru o perioadă inițială, după care trec la una variabilă. Verifică exact când se face trecerea și cum se calculează noua dobândă: fixă nu înseamnă automat fixă pe toți anii creditului.
La dobânda variabilă, costul se poate mișca în funcție de un indice de referință și de marja creditorului, potrivit formulei din contract. Pentru creditele în lei, cadrul legal prevede o formulă bazată pe indicele aplicabil și marjă, iar contractul trebuie să precizeze formula și condițiile în care se modifică rata. Indicele poate urca sau coborî; efectul se vede în suma de plată, conform regulilor și calendarului aplicabile creditului.
Diferența se simte mai ales în bugetul lunar. Cu rată fixă ai mai multă predictibilitate în perioada fixată, lucru util dacă veniturile gospodăriei sunt deja împărțite între chirie, cheltuieli curente și alte rate. Cu rată variabilă accepți că suma se poate schimba. Niciuna dintre variante nu garantează că vei plăti mai puțin în total.
Ce se întâmplă dacă rata crește
Înainte de semnare, fă un test simplu, nu o prognoză despre dobânzi. Întreabă-te dacă ai putea susține rata în cazul unei creșteri și după ce ai plătit utilitățile, transportul, cheltuielile medicale și celelalte obligații. Dacă răspunsul depinde de faptul că nu apare nicio cheltuială neprevăzută, bugetul e strâns deja.
Să zicem că ai un credit pentru locuință și venitul familiei vine în principal dintr-un singur salariu. O rată variabilă mai mică la început poate lăsa loc pentru alte cheltuieli, dar o majorare poate restrânge repede bugetul. Pentru un cuplu cu venituri stabile și economii disponibile, aceeași variație poate fi mai ușor de absorbit. Situația familiei contează mai mult decât eticheta ofertei.
Poți cere creditorului exemple de simulare pentru mai multe niveluri ale dobânzii și să compari rata lunară, nu doar procentul din reclamă. Nu trata un scenariu de simulare ca pe o estimare sigură a pieței. Rolul lui este să-ți arate ce s-ar întâmpla în buget dacă rata s-ar schimba în condițiile calculate.
Ce ne arată comparația ofertelor este că dobânda afișată singură nu spune toată povestea. Verifică și durata perioadei fixe, costurile incluse în ofertă, condițiile asociate și costul total indicat în documentele precontractuale. DAE, adică dobânda anuală efectivă, ajută la compararea costurilor, dar pentru o dobândă variabilă trebuie înțelese și ipotezele folosite la calcul.
Ce întrebări să pui înainte să semnezi
În discuția cu banca, nu te opri la „cât e rata acum?”. Cere să ți se explice în termeni simpli ce declanșează modificarea dobânzii, cât de des se recalculează și ce parte din formulă rămâne fixă. Dacă primești răspunsuri neclare, cere formula în scris și confrunt-o cu informațiile din contract.
Mai întreabă cât durează perioada cu dobândă fixă și ce se întâmplă după expirarea ei. Dacă oferta are o perioadă promoțională, verifică dacă sunt condiții legate de încasarea salariului, asigurări sau alte produse. Acestea pot schimba costul efectiv al creditului, chiar dacă dobânda din prima perioadă pare atrăgătoare.
Uită-te și la flexibilitatea pe care o ai dacă vrei să rambursezi anticipat ori să refinanțezi. Condițiile depind de tipul creditului și de contract, așa că nu presupune că orice cost sau procedură este identic între oferte. Pentru un credit de consum și pentru unul destinat cumpărării unei locuințe pot exista reguli diferite. Cere informațiile aferente produsului tău.
O verificare folositoare este să compari două sau trei oferte pe aceeași sumă și aceeași perioadă, apoi să notezi rata inițială, costul total, perioada fixă și formula variabilă de după. Dacă termenii sunt greu de urmărit, cere creditorului clarificări înainte de semnare, nu după prima recalculare.
Când poate fi potrivită fiecare variantă
Dobânda fixă poate fi mai potrivită dacă ai nevoie să știi cu cât contribuie rata la cheltuielile lunare și nu ai rezervă pentru creșteri. În schimb, verifică ce se întâmplă după perioada fixă: o dobândă stabilă câțiva ani nu elimină riscul pentru restul contractului, dacă oferta trece ulterior la dobândă variabilă.
Dobânda variabilă poate fi luată în calcul dacă poți suporta variații ale ratei și ai înțeles formula contractuală. Asta nu înseamnă că trebuie să ghicești direcția indicilor. Decizia ar trebui să reziste și într-un scenariu mai costisitor decât cel de la semnare, nu doar să arate bine în prima lună.
Nu există un răspuns universal la întrebarea care dobândă e mai bună. Pentru unii, predictibilitatea merită un cost inițial mai mare; pentru alții, contează mai mult rata de început, cu condiția să poată gestiona eventualele schimbări. Dacă diferența dintre oferte îți schimbă bugetul de la o lună la alta, discută simulările cu un consultant financiar independent sau cere explicații suplimentare creditorului.
Surse
Informațiile despre formula dobânzii variabile și documentele contractuale se bazează pe cadrul legal privind contractele de credit pentru consumatori, inclusiv reglementările publicate de Portalul Legislativ, și pe informațiile oferite de Banca Națională a României și Autoritatea Națională pentru Protecția Consumatorilor. Condițiile concrete se verifică în oferta și contractul fiecărui credit.
Înainte să alegi, încearcă să răspunzi fără echivoc la două întrebări: cât poți plăti acum și cât ai putea plăti dacă rata crește? Prima îți arată dacă oferta încape în buget; a doua, dacă bugetul poate duce și creditul.
Acest articol are scop informativ și nu reprezintă recomandare financiară sau sfat de investiții. Compară documentele precontractuale și cere sprijinul unui specialist pentru evaluarea situației tale.