Îți trebuie un utilaj nou, banca sau firma de leasing îți aprobă ușor finanțarea, dar întrebarea grea vine abia după: pe câți ani îți întinzi datoria? Dacă nu corelezi perioada de rambursare cu felul în care folosești echipamentul, riști să plătești rate pentru un utilaj care nu mai produce. Îți arătăm cum gândești corect un credit pentru utilaje.
De unde pornești: durata de viață și banii pe care îi aduce utilajul
Primul reflex al multor antreprenori este să întrebe: „Care e rata lunară?” și „Pe câți ani îmi dați?”. Ordinea sănătoasă este alta: cât timp vei folosi utilajul în firmă și câți bani îți aduce în perioada asta.
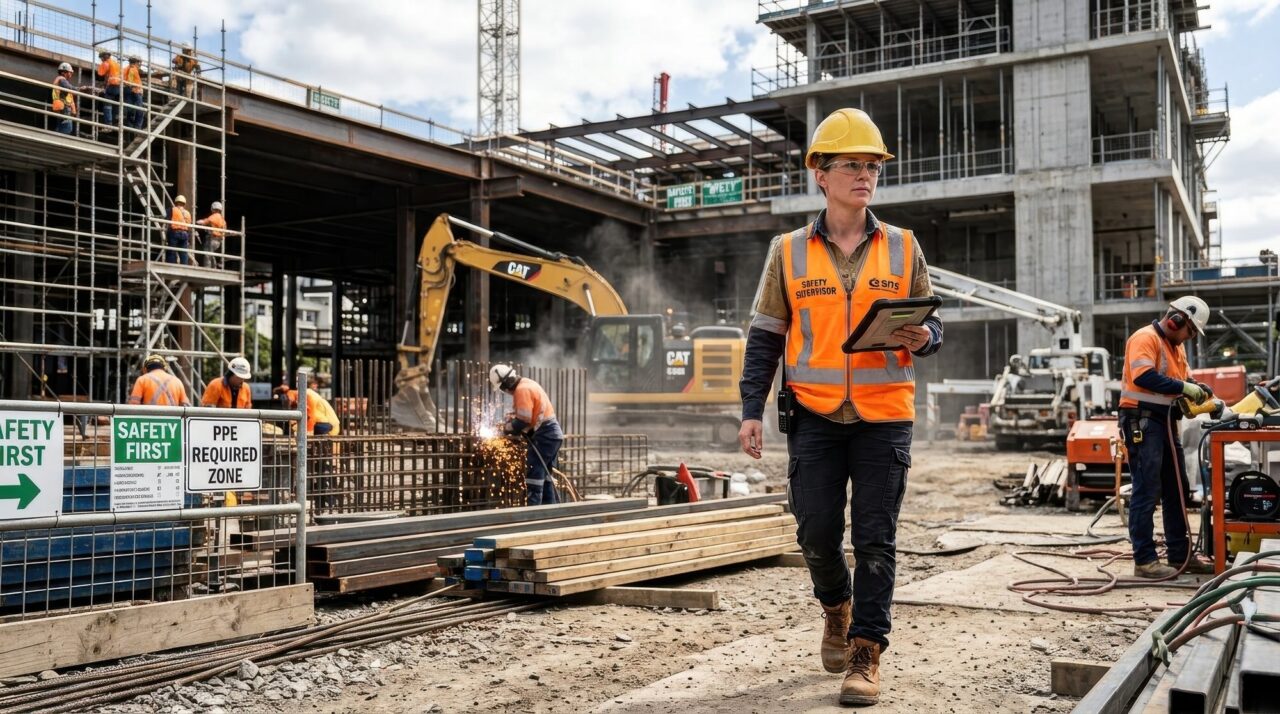
Durata de viață din catalog sau din normele contabile este una, durata de viață economică în firma ta este alta. Un excavator ținut la drum greu, pe șantier, se uzează altfel decât unul folosit ocazional. La fel, o mașină CNC într-un atelier care lucrează în trei schimburi are un ritm de uzură diferit față de una folosită doar dimineața.
Întreabă-te realist: după câți ani utilajul încă va produce la capacitate bună și va fi cerere pentru ce face el? Tehnologia în unele domenii (IT, producție automatizată, logistică) se schimbă rapid, astfel că perioada în care echipamentul e competitiv poate fi mai scurtă decât cea din fișa tehnică.
De aici apare prima regulă de bun-simț: perioada de rambursare nu ar trebui să fie mai lungă decât perioada în care mizezi că utilajul aduce venituri ferme. Dacă știi că după 5 ani îl vei schimba sau va fi depășit, un credit pe 7-8 ani îți dă o liniște falsă la început și o problemă sigură la final.
Cum alegi perioada de rambursare la un credit pentru utilaje
Băncile și firmele de leasing îți vor propune de regulă mai multe variante de maturitate. Avantajul lor este că pot „întinde” creditul astfel încât rata să arate bine în ofertă. Tu trebuie să te uiți dincolo de rata lunară, la costul total al finanțării și la durata în care ești legat de acel echipament.
Durată mai scurtă: presiune mai mare acum, cost total mai mic
Dacă rambursezi în mai puțini ani, rata lunară este mai mare, dar dobânda totală plătită pe toată perioada tinde să fie mai mică. În practică, asta înseamnă că firma ta va simți mai tare efortul în fiecare lună, însă utilajul va fi plătit integral mai repede, în timp ce încă este în plină utilizare.
Varianta asta se potrivește firmelor cu marje bune și contracte deja semnate pe termen mediu. De exemplu, o firmă de construcții care a câștigat lucrări pentru următorii 3 ani poate accepta o rată mai mare, știind că utilajul lucrează intens chiar acum.
Durată mai lungă: rată mai mică, dar riști să plătești după ce nu-l mai folosești
Când întinzi perioada, rata lunară scade, ceea ce pe hârtie pare ușor de dus. În schimb, plătești mai multă dobândă și îți asumi că utilajul va rămâne util și funcțional toată perioada. Aici se rup multe calcule optimiste.
Vedem des la firme mici: iau o combină agricolă sau un utilaj de producție second-hand, pe o perioadă lungă, ca să iasă rata „umană”. După câțiva ani, cheltuielile de reparații explodează sau apare tehnologie mai eficientă, dar datoria încă atârnă. De aceea, la echipamente la mâna a doua sau în domenii cu uzură mare, perioada de rambursare ar trebui, în general, să fie mai scurtă decât te oferă finanțatorul.
Rate, avans și cash-flow: ce poți suporta lunar
După ce ai o idee clară despre cât timp vei folosi utilajul, vine calculul rece: cât poți plăti lunar fără să strângi la gât restul firmei. Nu te uita doar la cifra de afaceri, uită-te la fluxul de numerar, adică la banii care chiar intră și ies din conturi lună de lună.
O abordare practică este să pleci de la rată lunară suportabilă, nu de la suma maximă pe care ți-o aprobă banca. Împreună cu contabilul, uită-te la istoric pe 12 luni și la contractele pe care le ai semnate deja. În construcții și agricultură, de exemplu, veniturile sunt sezoniere; poate ai nevoie de o structură cu rate variabile sau perioadă de grație într-o parte a anului.
Când calculezi cât suporți, ia în calcul cel puțin:
- încasările medii lunare și variațiile mari între luni
- cheltuielile fixe care nu pot fi amânate (salarii, chirii, utilități)
- alte rate și datorii deja existente
- costurile de exploatare ale utilajului (combustibil, consumabile, service)
- o rezervă pentru luni slabe sau întârzieri la plată de la clienți
Pe lângă rată, contează și nivelul de avans. Un avans mai mare scade suma finanțată și dobânda totală, dar îți golește mai tare rezervele de lichidități. La firmele mici, unde „perna de siguranță” e oricum subțire, merită să păstrezi suficienți bani cash pentru 2-3 luni de cheltuieli fixe, chiar dacă asta înseamnă o rată puțin mai mare.
Greșeli frecvente când finanțezi utilaje
Din discuțiile cu antreprenorii și cu finanțatori se vede un tipar: nu utilajul în sine creează probleme, ci felul în care e finanțat. Una dintre greșelile cele mai răspândite este să legi perioada creditului de durata maximă pe care o oferă banca, nu de planul tău real de utilizare.
O altă capcană este să subestimezi costurile de întreținere. Un echipament mai vechi, luat mai ieftin, pare afacere bună până când începi să schimbi piese scumpe. Dacă mai ai și un credit care merge încă ani buni, combinația rate mari + service frecvent îți mănâncă profitul.
Se întâmplă des și la service-uri auto sau ateliere mici: se cumpără un echipament specializat pentru un singur client mare, pe credit lung, fără să fie clar ce se întâmplă cu utilajul dacă acel client dispare sau își reduce comenzile. Înainte să semnezi, întreabă-te: pot folosi acest utilaj și pentru alți clienți sau segmente de piață, dacă se schimbă jocul?
În fine, mai este tentația să „fugim” după dobânda cea mai mică, fără să ne uităm la comisioane, asigurări obligatorii și la cât de rigid este contractul în cazul în care vrei să vinzi utilajul înainte de termen. Discută clar cu finanțatorul ce se întâmplă dacă vrei să rambursezi anticipat sau să schimbi echipamentul.
Când are sens leasingul față de credit clasic
Mulți antreprenori pun în aceeași oală creditul de investiții și leasingul pentru utilaje. În practică, leasingul poate fi interesant în câteva situații concrete, legate chiar de perioada de utilizare a echipamentului.
Dacă știi din start că vei schimba utilajul des, pentru a rămâne competitiv (de exemplu, în logistică sau în anumite linii de producție automatizată), un leasing cu valoare reziduală bine negociată îți permite să nu rămâi blocat cu un echipament învechit. Practic, plătești pentru anii în care îl folosești intens, iar la final îl returnezi sau îl răscumperi dacă încă face bani.
Leasingul mai ajută atunci când nu vrei sau nu poți să aduci garanții suplimentare. De multe, utilajul finanțat este garanția principală, ceea ce lasă libere alte active ale firmei pentru viitoare finanțări. La unele companii, și viteza de aprobare poate fi un criteriu, mai ales când apare o oportunitate de proiect care cere utilajul „ieri”.
Totuși, leasingul nu este automat mai ieftin sau mai bun decât un credit clasic. Merită să compari efectiv ofertele, uitându-te la:
- totalul de plătit pe toată perioada, nu doar la rata lunară
- condițiile de ieșire anticipată
- modul de asigurare și cine suportă riscurile
- limitările de utilizare (număr de ore, kilometri, tip de lucrări)
- tratarea fiscală, împreună cu contabilul tău
Decizia sănătoasă pleacă tot de la același lucru: cât timp vei folosi utilajul în firmă și cât de sigur ești pe veniturile pe care ți le aduce în perioada respectivă.
Întrebări frecvente
Pe câți ani pot lua un credit pentru utilaje?
Perioada maximă depinde de fiecare bancă sau firmă de leasing, de tipul utilajului și de vechimea lui. În general, finanțatorul ajustează durata astfel încât să fie acoperită perioada normală de utilizare. Discută variantele concrete direct cu finanțatorul.
Cum procedez dacă vreau să vând utilajul înainte de a termina creditul?
De regulă, ai nevoie de acordul finanțatorului, iar datoria rămasă trebuie achitată fie din prețul de vânzare, fie din surse proprii. Verifică din contract comisioanele de rambursare anticipată și pașii exacți înainte să găsești cumpărător.
Ce aleg: credit clasic sau leasing pentru utilaj?
Depinde de durata în care vrei să păstrezi utilajul, de garanțiile pe care le poți aduce și de tratamentul fiscal. Compară ofertele la nivel de cost total, nu doar după rată, și ia decizia împreună cu contabilul sau cu un consultant financiar.
Un utilaj bine ales, dar finanțat prost, poate să-ți blocheze firma ani la rând. Dacă legi perioada de rambursare de viața reală a echipamentului și de banii care intră lunar în cont, ai șanse mult mai mari ca utilajul să muncească pentru tine, nu tu pentru rată.
Informațiile prezentate au caracter general și nu reprezintă un sfat financiar sau de investiții. Condițiile concrete de creditare și leasing diferă între instituții. Pentru decizii privind finanțarea utilajelor, discută cu un consultant financiar și cu contabilul firmei.